En México, siete de cada 10 mexicanos cuentan con algún producto financiero, sin embargo, aún hay rezagos para lograr que estos servicios se traduzcan en beneficio económico, así lo reveló la octava edición del Índice Banamex de Inclusión Financiera 2026.
El estudio presentado por Banamex, investiga la evolución de la inclusión financiera en las 32 entidades federativas y en los 2 mil 458 municipios y alcaldías del país, ello con el propósito de medir el acceso y uso de productos financieros como cuentas bancarias, ahorro, crédito, terminales de pago, banca móvil y otros servicios.
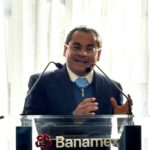
El director de Educación Financiera de Banamex, Juan Luis Ordaz, explicó en rueda de prensa que la transformación digital está ayudando a que más mexicanos tomen decisiones sobre los productos que mejor se ajustan a sus necesidades porque están más informados.
«La inclusión financiera en nuestro país se está moviendo hacia canales digitales, principalmente ha avanzado la profundización en la inclusión financiera, con usuarios probablemente con más información, usuarios queriendo tener relaciones de mas largo plazo con sus productos, usuarios que pueden tener probablemente más información dónde pueden moverse y decir qué si les conviene y qué no”, detalló.
Barreras que frenan la inclusión
Luis Ordaz también reconoció que si bien se ha avanzado en el acceso y el uso de servicios financieros digitales también es cierto que hay barreras que frenan este proceso como, la baja penetración de terminales punto de venta, disminución de cuentas de ahorro con bajo rendimiento así como en la reducción de operaciones en cajeros automáticos.
Por su parte, Guillermina Rodríguez, directora de Estudios Económicos de Banamex, explicó que la cifra nacional de inclusión financiera, de 74% de la población con algún producto financiero, incorpora desde cuentas bancarias y seguros hasta tarjetas utilizadas para la dispersión de programas sociales.
También destacó que los factores que impulsan el uso de servicios financieros como una mayor infraestructura financiera y mejores condiciones de conectividad han permitido que estados como la Ciudad de México, Baja California Sur, Nuevo León y Quintana Roo mantienen los niveles más altos de inclusión financiera del país.
Mientras que los de menor inclusión financiera destacan: Chiapas, Oaxaca, Guerrero, Hidalgo, Tlaxcala, Puebla, Zacatecas, Michoacán, Estado de México y Veracruz.
Acelerar la inclusión con la Ley Digital
Ordaz sostuvo que la reciente Ley de Economía Digital para Pagos Digitales y Electrónicos puede contribuir a acelerar el uso de herramientas como SPEI, CoDi y DiMo, al tiempo que fortalece los pagos digitales en el país.
Sin embargo, alertó que el reto no es ampliar la infraestructura financiera, sino impulsar que la población utilice de forma efectiva los servicios financieros para convertir la inclusión financiera en una herramienta de bienestar económico.
Lee también
Educación financiera debe acompañar la inclusión: Compartamos Banco